



Cash-and-carry в криптовалюте: считаем базис после всех расходов
Страница обновлена:
Как считать результат покупки монеты и продажи срочного фьючерса: базис, обеспечение обеих ног, расходы и риск досрочного закрытия.
Какая разница цен становится предметом сделки
Cash-and-carry в простом варианте объединяет покупку актива на спотовом рынке и продажу сопоставимого срочного фьючерса. Если фьючерс стоит дороже, разница цен формирует исходный валовой базис. Но реализованный результат зависит от размеров контрактов, расчётного индекса, комиссий, стоимости капитала и способности удерживать обе позиции до выбранного момента.
Срочный контракт отличается от бессрочного: у него есть дата и правила окончательного расчёта. В спецификации нужно проверить, поставляется ли актив или происходит денежный расчёт и какой ориентир используется. Нельзя считать любой фьючерс точной копией спотовой монеты на вашей площадке. Разница между ценой продажи спота и расчётным индексом может влиять на итог.
Условный пример без расходов
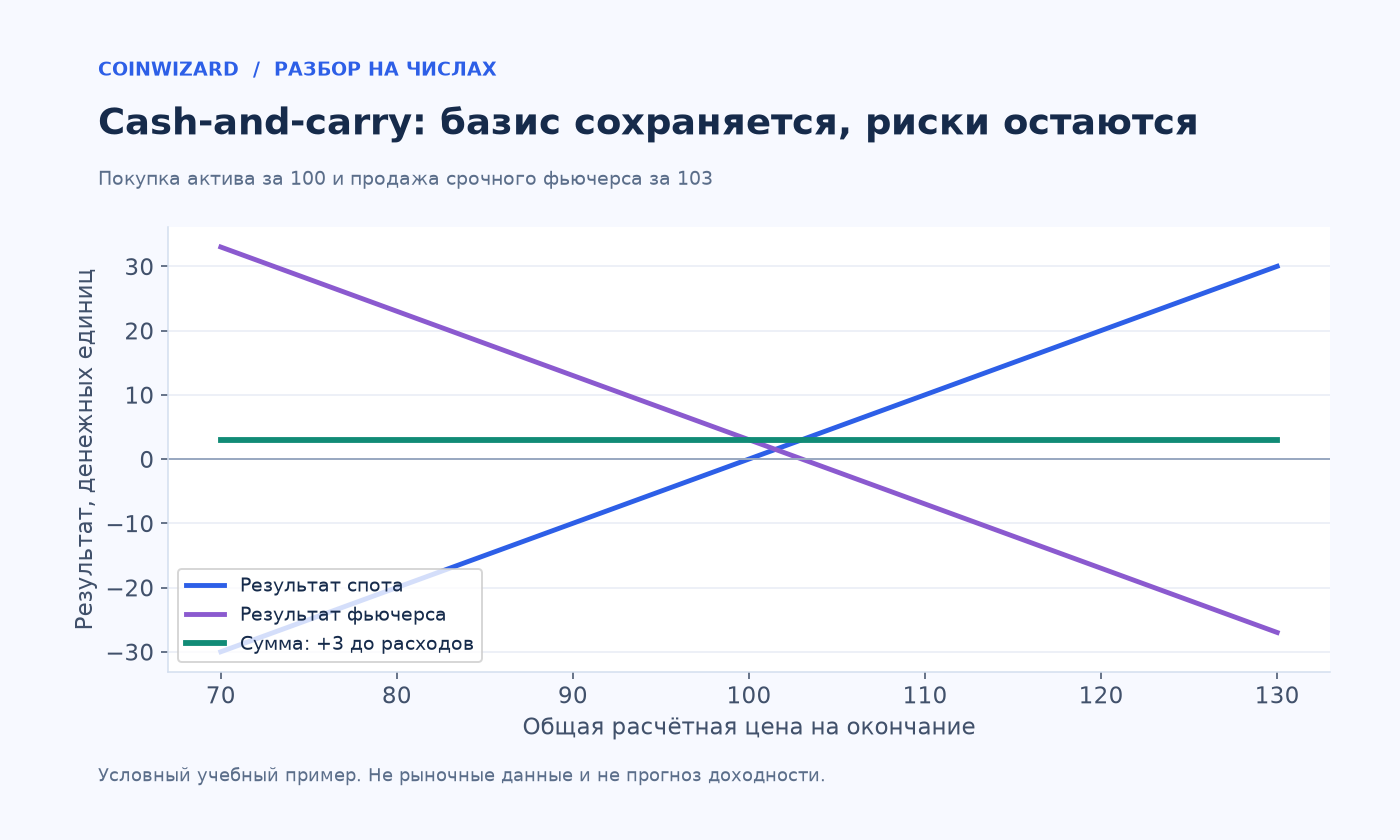
Пусть одна монета куплена за 100, а сопоставимый фьючерс продан за 103 с расчётом через 90 дней. В упрощённой модели при конечной цене 80 спот теряет 20, а короткий фьючерс приносит 23. При конечной цене 120 спот приносит 20, а фьючерс теряет 17. В обоих случаях суммарный результат равен 3 до расходов и расхождений исполнения.
Такой расчёт показывает логику сочетания, но не делает сделку безусловно безрисковой. Обе ноги должны сохраниться до расчёта, а их размеры и цены завершения — соответствовать модели. Если короткую позицию ликвидировали раньше или спотовый актив оказался недоступен, арифметика финального результата перестаёт описывать фактическую ситуацию владельца.
| Конечная цена | Результат спота | Результат шорта | Сумма до расходов |
|---|---|---|---|
| 80 | −20 | +23 | +3 |
| 120 | +20 | −17 | +3 |
Доходность зависит от всего занятого капитала
Предположим, кроме 100 на покупку монеты, для фьючерса выделены ещё 20 обеспечения. Если оба объёма действительно заняты отдельно, капитал конструкции равен 120. Валовые 3 составляют 2,5% за 90 дней, а не 3%. Простое годовое приведение даёт около 10,14%, но это только способ сравнения срока, а не обещание повторения сделки весь год.
Если совокупные комиссии и прочие расходы составили 0,8, остаётся 2,2, то есть около 1,83% от 120 за тот же период. Заёмные деньги добавляют собственную стоимость финансирования. В другой модели обеспечения знаменатель может быть устроен иначе, но его нужно определить явно. Доходность, рассчитанная только на минимальную маржу, скрывает капитал и резерв, необходимые для удержания всей конструкции.
Почему промежуточное движение имеет значение
При росте цены короткий фьючерс может потребовать дополнительное обеспечение, даже если спот одновременно дорожает. Если активы находятся на разных площадках, прибыль спотовой ноги не обязательно доступна для немедленного пополнения маржи. Расширение базиса также способно временно ухудшить оценку конструкции до её планового завершения.
Поэтому до входа оценивают запас ликвидности, возможные изменения требований и план действий при недоступности перевода. Отдельно рассматривают риск контрагента и хранения. Снижение направленного риска цены не отменяет операционные проблемы. Убедительная таблица доходности должна включать сценарий, в котором одну из ног приходится закрывать раньше и по менее выгодным условиям.
Чем отличается вариант с бессрочным контрактом
При использовании бессрочного фьючерса значимым источником результата становятся переменные платежи funding. Их будущая величина и знак заранее не фиксированы на весь срок владения. Поэтому текущую высокую ставку нельзя выдавать за доход, окончательно закреплённый при открытии. Такой вариант требует другого расчёта и постоянного наблюдения за условиями.
Для сравнения стратегий сохраняйте исходный базис, сроки, капитал обеих ног, расходы и фактические денежные потоки. Тогда станет видно, какая часть результата получена от ценового расхождения, а какая от дополнительных платежей или изменения риска. Начинать оценку полезнее с этой полной ведомости, чем с максимального годового процента, показанного для нескольких удачных дней.
 / ЗНАНИЯ
 / ЗНАНИЯ