



FDV и разблокировки токенов: что проверить перед покупкой
Страница обновлена:
Как связать цену токена, обращающееся предложение, FDV и будущие разблокировки. Числовой пример и проверка календаря эмиссии перед покупкой.
Низкая цена одной монеты мало говорит о стоимости проекта
Токен по 2 доллара не обязательно дешевле токена по 200. Сравнивать нужно не только цену единицы, но и количество доступных единиц. Рыночная капитализация обычно рассчитывается по обращающемуся предложению, а полностью разводнённая оценка использует более широкий показатель предложения согласно методике источника. Поэтому сначала следует выяснить, какое именно количество стоит в знаменателе вашего сравнения.
CoinMarketCap различает обращающееся, общее и максимальное предложение. В его методике FDV связывается с максимальным предложением, тогда как другие представления могут использовать иные обозначения. У актива без фиксированного максимума привычный показатель требует особой осторожности. Две одинаково подписанные цифры из разных таблиц полезно сверить с определениями, прежде чем делать вывод.
Условный расчёт капитализации
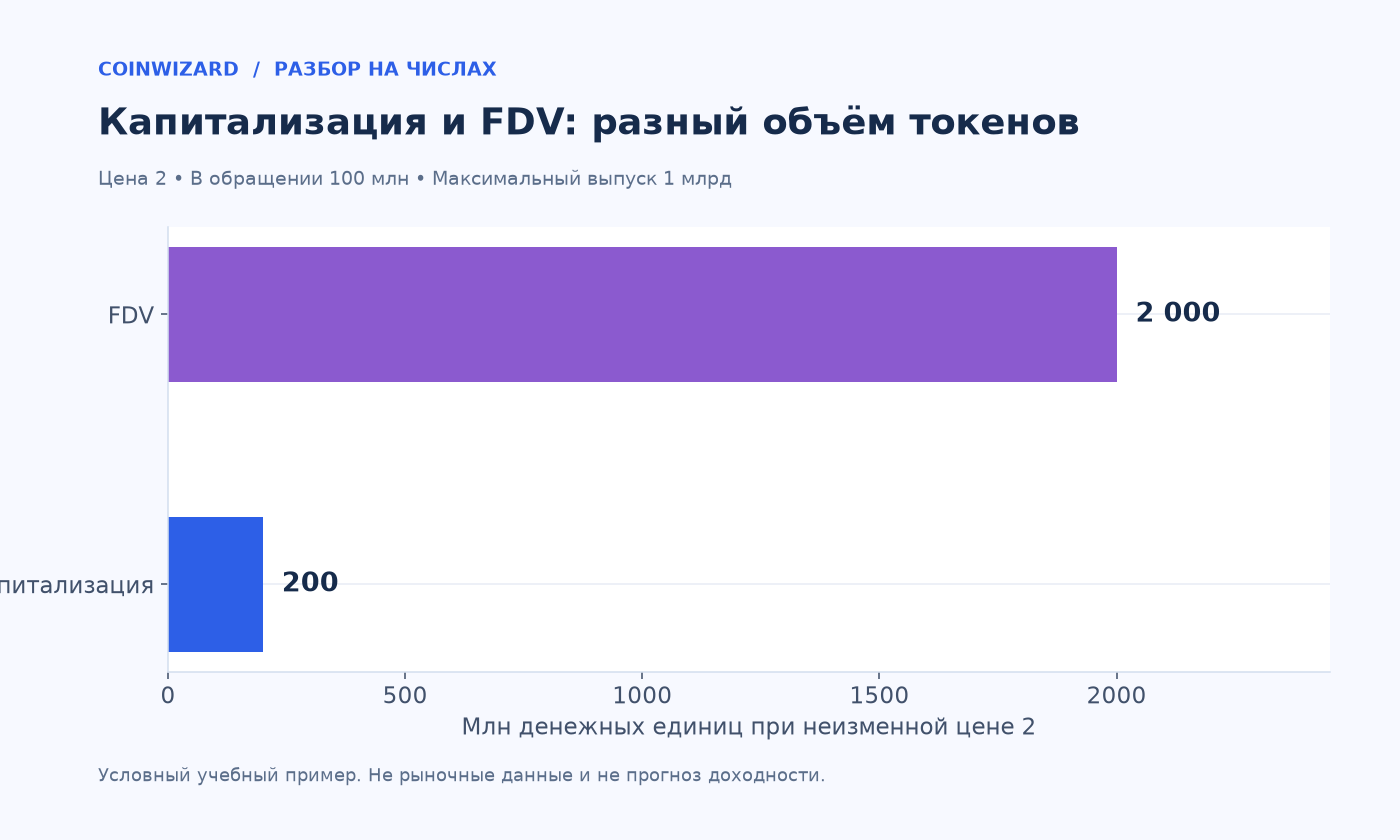
Предположим, цена равна 2 долларам, в обращении находится 100 миллионов токенов, а максимальное предложение составляет миллиард. Капитализация обращающейся части равна 200 миллионам долларов. FDV при этой цене — 2 миллиардам. Отношение десять к одному показывает масштаб ещё не обращающейся части относительно текущей, но не сообщает дату её появления на рынке.
Если дополнительно становятся доступными 20 миллионов токенов, это 20% прежнего обращающегося количества и лишь 2% максимального предложения. Оба процента верны, но отвечают на разные вопросы. Для краткосрочной ликвидности первый может быть содержательнее второго. Важно также, какие адреса получают доступ и какие ограничения продолжают действовать после формального события разблокировки.
| Показатель | Условное значение |
|---|---|
| Цена | 2 доллара |
| В обращении | 100 млн токенов |
| Капитализация | 200 млн долларов |
| Максимальное предложение | 1 млрд токенов |
| FDV | 2 млрд долларов |
Разблокировка не равна немедленной продаже
Освобождение токенов от ограничений создаёт возможность распоряжения, но не доказывает, что все владельцы продадут их в один день. Участники могут хранить активы, переводить их, использовать в протоколе или продавать постепенно. Поэтому календарь разблокировок следует сочетать с фактическими операциями и условиями распределения, а не превращать в автоматический сигнал на падение.
Обратная ошибка — считать отсутствие продажи сегодня гарантией отсутствия давления позже. Заранее известное событие может быть частично учтено ценой, но степень такого учёта неизвестна. Прогноз зависит от спроса, ликвидности и поведения держателей. Сам факт опубликованного графика не позволяет вычислить будущую цену простым делением текущей капитализации на новое число токенов.
Что проверять в документах проекта
Найдите распределение между командой, инвесторами, сообществом и резервами. Уточните, предусмотрен ли разовый cliff или постепенный vesting, когда начинается отсчёт и кто способен менять условия. Сопоставьте документ с доступными контрактами распределения и официальными обновлениями. Старый график в сторонней статье может не учитывать последующие изменения или уже исполненные этапы.
Для ближайшего события выпишите дату и часовой пояс, объём, получателей и долю от текущего обращения. Затем сравните объём с реальной ликвидностью доступных площадок. Суточный оборот не равен сумме, которую можно продать без изменения цены: в обороте одни и те же токены могут участвовать многократно. Полезнее оценивать доступную глубину и качество торгов.
Как использовать FDV без ложной точности
FDV удобно применять как сценарную оценку: сколько стоило бы всё учитываемое предложение при сегодняшней цене. Это не сумма уже вложенных в проект денег и не обещанная будущая капитализация. Если цена изменится, изменится и показатель. Сравнение проектов по FDV требует учитывать назначение токена, права владельцев и характер будущей эмиссии.
Перед покупкой запишите два сценария: предложение растёт при устойчивом спросе и предложение растёт при слабом спросе. Числовой прогноз цены необязателен; важнее понять, какой риск вы принимаете и почему размер позиции соответствует этому риску. Низкая цена единицы, высокий процент блокировки и крупная общая оценка по отдельности не заменяют такого анализа.
 / ЗНАНИЯ
 / ЗНАНИЯ