



Защитный put: сколько стоит страховка портфеля и где её границы
Страница обновлена:
Сколько стоит ограничить падение портфеля покупкой пут-опциона. Пример защитного уровня, премии, максимального убытка и срока действия.
Защита имеет цену и срок
Protective put сочетает владение базовым активом с покупкой пут-опциона на соответствующий объём. Пут даёт предусмотренное контрактом право продажи или расчётную выплату при неблагоприятном движении. В результате можно ограничить определённый ценовой убыток на срок действия конструкции. Но стоимость защиты уплачивается заранее и уменьшает итоговый результат, если рынок не падает.
Защитный уровень нельзя описывать только страйком. Нужно добавить первоначальную цену актива, премию, объём покрытия и расходы. Также важно, совпадает ли базовый актив опциона с реальным портфелем. Пут на индекс может лишь приблизительно компенсировать падение набора отдельных акций, особенно если их поведение существенно отличается от индекса.
Условный расчёт на сто акций
Допустим, куплены 100 акций по 100 денежных единиц. Одновременно приобретён пут, покрывающий все 100 акций, со страйком 95 и премией 3 на акцию. Первоначальные расходы равны 10 000 за акции плюс 300 за опцион, всего 10 300. При выполнении условий модели стоимость связки на дату окончания не опускается ниже 9 500 до дополнительных расходов.
Следовательно, максимальный ценовой убыток этой конструкции равен 800, а не 500. Разница включает уплаченную премию. Если акция вырастет до 120, акции будут стоить 12 000, а пут закончится без внутренней стоимости. Результат составит 1 700 до расходов. По сравнению с одной акцией часть роста ушла на оплату защиты.
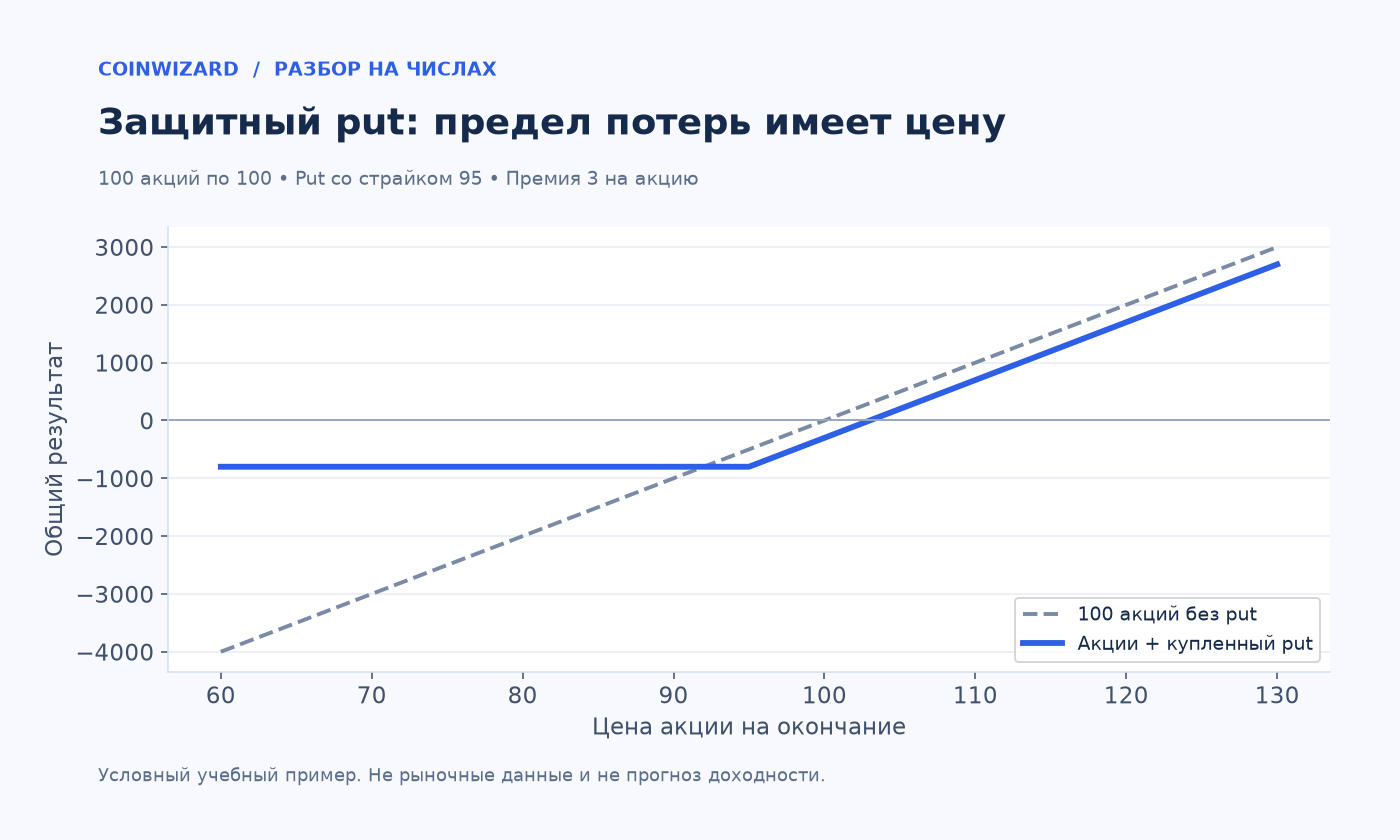
| Цена акции в конце | Стоимость связки | Итог против 10 300 |
|---|---|---|
| 70 | 9 500 | −800 |
| 95 | 9 500 | −800 |
| 120 | 12 000 | +1 700 |
Почему результат до окончания может отличаться
До даты исполнения рыночная цена опциона включает оставшееся время и ожидаемую волатильность. Поэтому суммарная текущая оценка связки не обязана совпадать с простой диаграммой выплат на окончание. При досрочной продаже нужно учитывать реальные котировки, спред и ликвидность. Теоретическая цена на экране не гарантирует возможность закрыть нужный объём по ней.
Если стратегия требует исполнения, изучите порядок подачи инструкции и расчётов у брокера. Ошибка со сроком или неподходящий размер контракта может оставить часть позиции без ожидаемой защиты. Наличие опциона в портфеле ещё не подтверждает, что все 100 акций покрыты: сначала нужно сверить множитель и количество контрактов.
Как выбирать уровень и срок
Более низкий страйк обычно оставляет владельцу большую начальную часть возможного падения, но может стоить дешевле при сопоставимых условиях. Более длительная защита меняет стоимость и горизонт обязательств. Сравнивать варианты удобно по полной сумме возможной потери, а не только по цене одного опциона. Условия рынка и ликвидность могут нарушать простые интуитивные сравнения.
Предположим, защита нужна на период конкретного денежного обязательства через два месяца. Опцион, заканчивающийся через три недели, не покрывает весь нужный срок. Последующее продление будет отдельной покупкой по неизвестной заранее цене. Поэтому план постоянной защиты должен включать бюджет будущих премий и сценарий, в котором они становятся существенно дороже.
Когда расчёт полезен для решения
Сравните защитный пут с уменьшением самой позиции и хранением части капитала в ликвидном резерве. Эти варианты дают разные сочетания участия в росте, расходов и риска. Покупка защиты может сохранять большую экспозицию, но требует понимания производного инструмента. Простое снижение объёма не создаёт опционной премии, зато уменьшает потенциальный рост вместе с падением.
В журнале отдельно учитывайте результат акций и всех защитных опционов, включая истёкшие без выплаты. Иначе прибыль успешной страховки в кризис легко показать отдельно от многолетних расходов на неё. Правильный вопрос — насколько вся программа защиты соответствует допустимому убытку и срокам, а не принесла ли одна конкретная покупка пута положительный результат.
 / ЗНАНИЯ
 / ЗНАНИЯ