



Covered call: премия за опцион и цена отказа от роста акций
Страница обновлена:
Как работает покрытый колл: премия, ограничение роста, риск падения акций и условия исполнения. Считаем результат на трёх ценовых сценариях.
За премию инвестор принимает обязательство
Covered call объединяет владение базовым активом и продажу колл-опциона на сопоставимый объём. Полученная премия увеличивает денежный поток, но взамен продавец принимает обязательство по условиям контракта. Если рынок сильно вырастет, значительная часть дальнейшего роста окажется ограничена проданным опционом. Поэтому премию нельзя считать бесплатной добавкой к обычному владению акциями.
Слово «покрытый» означает наличие соответствующего базового актива для исполнения обязательства. Оно не означает защиту капитала от падения этой акции. Если цена снижается, премия лишь частично смягчает убыток. Стратегию разумно оценивать как обмен части возможного роста на определённый текущий доход, а не как аналог вклада.
Условный пример на одну акцию
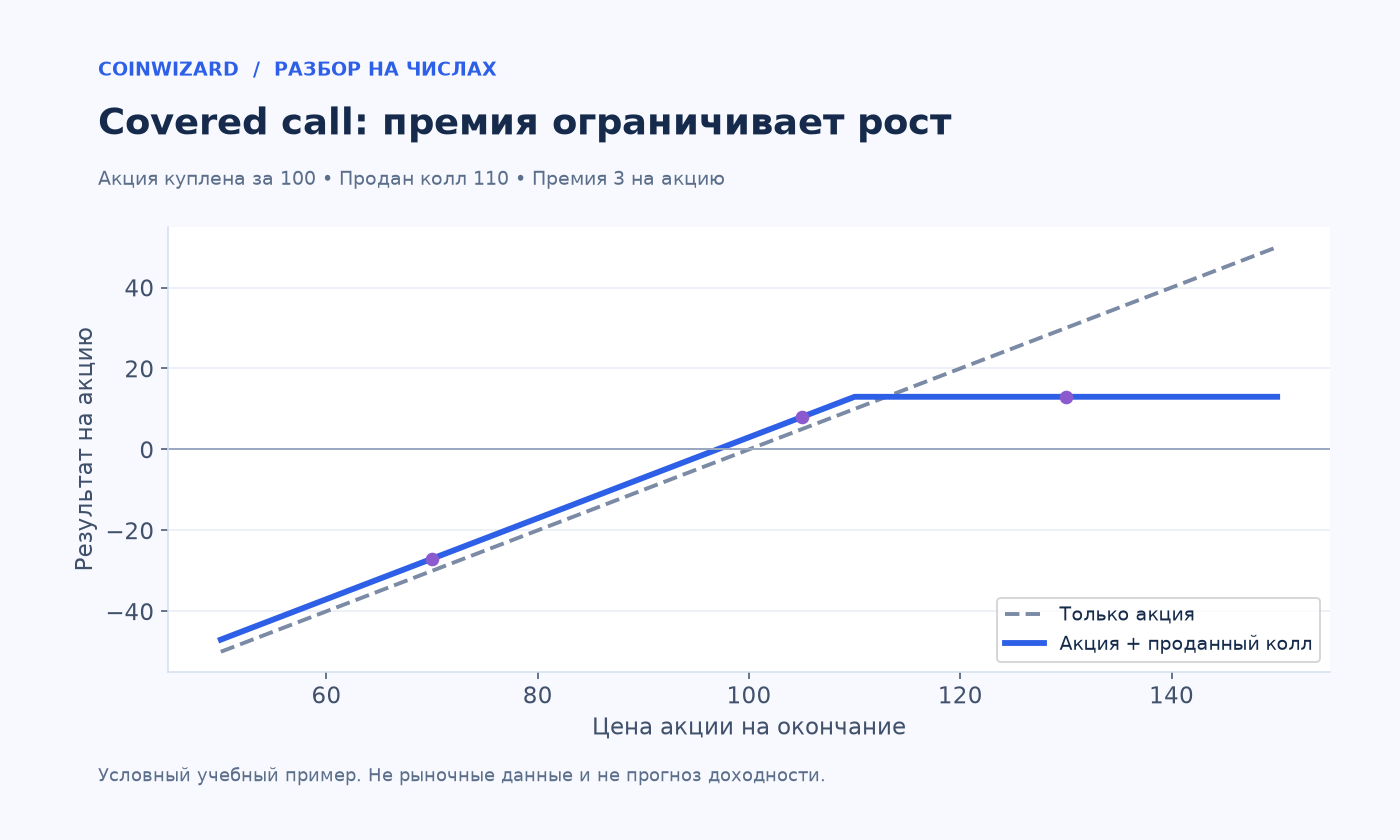
Пусть акция куплена за 100, а колл со страйком 110 продан за премию 3. На дату окончания при цене акции 105 колл не имеет внутренней стоимости, и общий результат составляет 5 роста плюс 3 премии, всего 8. Если акция стоит 130, рост выше 110 компенсируется обязательством по коллу, и результат ограничивается 13 до расходов.
При падении акции до 70 убыток составляет 30, смягчённый премией 3, то есть минус 27. Точка безубыточности в этой упрощённой модели равна 97. Для реального контракта расчёт умножается на предусмотренный объём покрытия. Нельзя считать премию 3 полной суммой сделки, если котировка относится к одной акции, а контракт охватывает сто.
| Акция на окончание | Итог на акцию до расходов |
|---|---|
| 70 | −27 |
| 105 | +8 |
| 130 | +13 |
Почему высокий процент премии требует объяснения
Большая премия может отражать сильную ожидаемую волатильность, близость страйка к текущей цене и особенности срока. Она не доказывает выгодность предложения сама по себе. Чем ближе страйк, тем раньше ограничивается участие в росте. Чем длиннее срок, тем дольше сохраняется обязательство и тем сложнее напрямую сравнивать премии без приведения условий.
Простое умножение месячной премии на двенадцать не описывает гарантированный годовой доход. За год могут измениться цена акции, волатильность и возможность продать следующий колл по похожим условиям. После сильного падения премия следующего периода может не компенсировать потерю стоимости базы. Сценарий повторения должен учитывать всю траекторию капитала, а не только поступления премий.
Исполнение и досрочный выход
Проверьте стиль опциона, порядок исполнения, размер контракта и правила брокера. Для американского стиля возможно досрочное исполнение. Дивиденды и другие корпоративные события способны влиять на вероятность отдельных сценариев. Если владелец принципиально не готов расставаться с базовым активом по страйку, продажа соответствующего колла противоречит его цели.
Закрыть проданный опцион раньше можно покупкой встречного контракта, если рынок позволяет, но цена обратной покупки может быть выше первоначальной премии. Перенос на другой срок — это закрытие старого обязательства и открытие нового, а не автоматическое исчезновение убытка. В журнале нужно отражать оба денежных потока и новые условия ограничения роста.
Как сравнить со спокойным владением акцией
Сопоставьте результат стратегии с владением тем же количеством акций за тот же период. Включите дивиденды, премии, стоимость обратных покупок и комиссии. Посмотрите не только месяцы бокового рынка, но и сильный рост, резкое падение и быстрое восстановление. Именно в этих режимах становится видна цена проданного права на рост.
Практический критерий прост: готовы ли вы продать актив по выбранному страйку с учётом полученной премии и выдержать его снижение до этого срока. Если нет, привлекательное число доходности не решает несоответствие цели. Покрытый колл может быть инструментом управления результатом, но его полезность определяется условиями и планом инвестора, а не самим фактом регулярных начислений.
 / ЗНАНИЯ
 / ЗНАНИЯ