



Регулярные выводы из портфеля: почему порядок доходностей становится важен
Страница обновлена:
Одинаковые проценты доходности дают разный остаток при регулярных выводах. Показываем расчёт на двух годах и объясняем риск плохого начала.
Средняя доходность не описывает жизнь на капитал
Если из портфеля регулярно забирать деньги, порядок прибыльных и убыточных периодов начинает влиять на остаток. Это называют риском последовательности доходностей. Он важен не только для пенсионного капитала, но и для человека, который хочет оплачивать расходы из инвестиционного или торгового счёта. Одного среднего процента для такой задачи недостаточно.
Причина в том, что после убытка и вывода на рынке остаётся меньшая сумма. Последующий рост применяется уже к этой уменьшенной базе. В сценарии, где хорошие периоды идут раньше, обязательный вывод происходит из большего капитала. При одинаковом наборе процентов две последовательности могут закончиться разными остатками, хотя привычная средняя доходность будет одинаковой.
Два года без выводов
Возьмём условные 100 000 и два результата: плюс 20% и минус 20%. Без пополнений и выводов порядок не меняет конечную сумму: 100 000 × 1,2 × 0,8 = 96 000. Если сначала применить 0,8, а затем 1,2, получится то же значение. При этом арифметическое среднее процентов равно нулю, хотя капитал уменьшился на 4%.
Этот пример уже показывает ограничение простого среднего, но ещё не отражает жизнь на доход. Для неё нужно добавить денежные потоки в конкретные даты. Размер и момент вывода меняют расчёт. Поэтому график стратегии без изъятий нельзя автоматически использовать как доказательство того, что она способна выплачивать одинаковую сумму владельцу каждый месяц.
Добавим по 10 000 в конце каждого года
В первом порядке после роста получается 120 000, затем после вывода остаётся 110 000. Следующий год уменьшает их до 88 000, а второй вывод оставляет 78 000. Во втором порядке сначала остаётся 80 000 после падения и 70 000 после вывода. Рост на 20% даёт 84 000, затем второй вывод оставляет 74 000.
В обоих случаях владелец забрал суммарно 20 000 и получил одинаковые годовые проценты, но конечный капитал отличается на 4 000. При более длинном сроке, крупных изъятиях и тяжёлых ранних потерях различие может быть намного значительнее. Это не прогноз конкретной стратегии, а арифметическое следствие движения базы, на которую начисляется доходность.
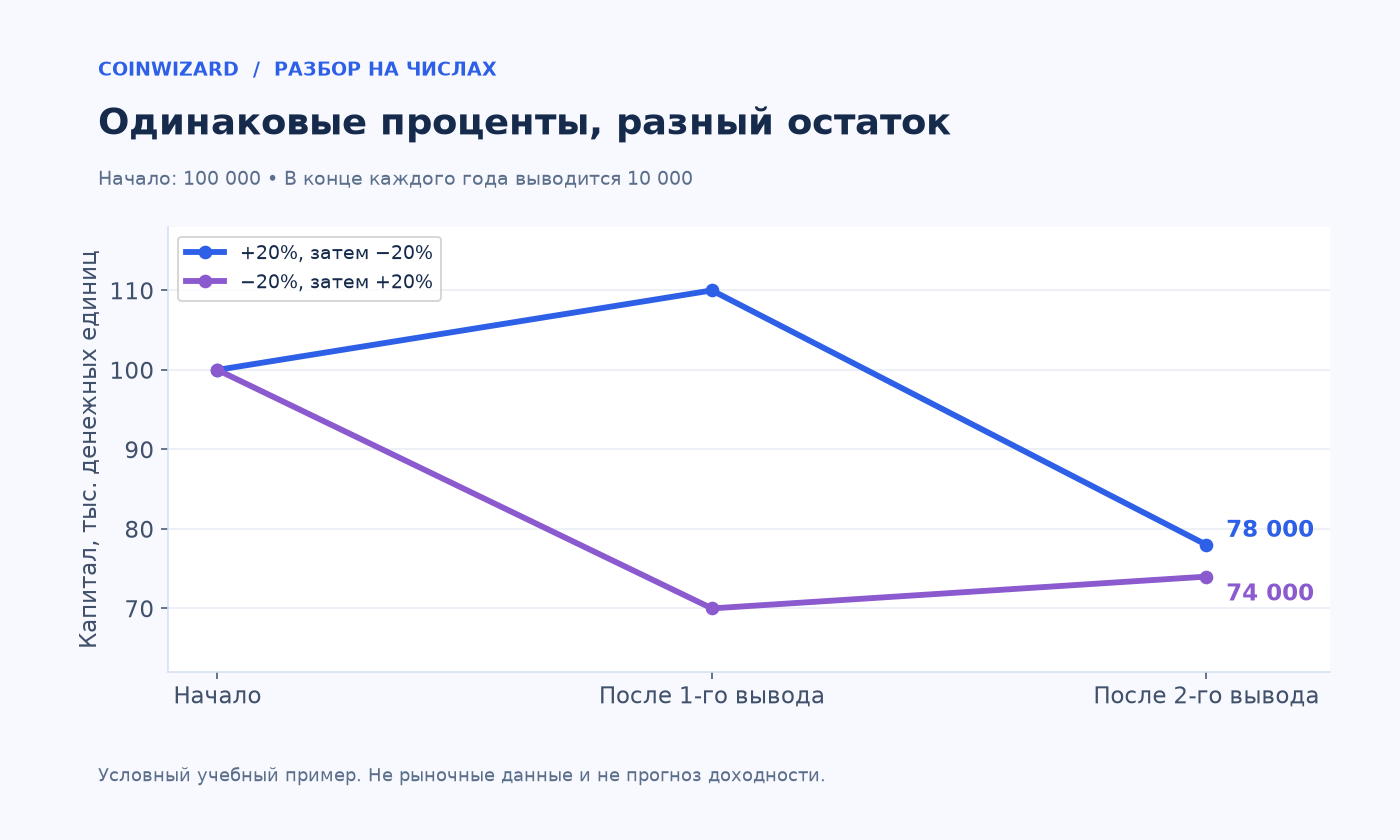
| Последовательность | После 1-го вывода | После 2-го вывода |
|---|---|---|
| +20%, затем −20% | 110 000 | 78 000 |
| −20%, затем +20% | 70 000 | 74 000 |
Что меняет резерв расходов
Отдельный ликвидный резерв может уменьшить необходимость продавать рискованные активы сразу после падения. Но резерв сам занимает капитал и имеет собственную доходность, поэтому его нельзя считать бесплатным улучшением. В общей модели нужно включать оба блока: инвестиционный портфель и деньги для расходов. Иначе эффект резерва будет показан без его стоимости.
Также можно заранее определить правила уменьшения необязательных выводов в плохие периоды. Это влияет на устойчивость капитала, но означает изменение уровня расходов владельца. Нельзя одновременно обещать неизменную выплату и считать сценарий, где она незаметно сокращается при просадке. Условия должны быть понятны до начала, особенно если речь идёт об обязательных платежах.
Как проверять план регулярного дохода
Постройте несколько последовательностей с одинаковой средней доходностью, но разным расположением убытков. Добавьте реальные даты изъятий, комиссии и возможные обязательные платежи. Посмотрите не только итог, но и минимальный остаток по пути. План, который математически восстанавливается к концу, может оказаться непригодным, если раньше не хватает денег на необходимые расходы.
Материалы Schwab рассматривают этот риск именно в контексте изъятия денег из портфеля. Для личного решения полезнее такой денежный календарь, чем обещание среднего процента «на дистанции». Результат зависит не только от того, сколько рынок дал за весь срок, но и от того, когда вам пришлось использовать капитал для жизни.
Источники и дальнейшее чтение
- Schwab: риск последовательности доходностей ↗
- Vanguard: последовательность доходностей и гибкие изъятия ↗
 / ЗНАНИЯ
 / ЗНАНИЯ